Colombia. Las cuatro ventajas de la contrarreforma pensional que ve Asofondos
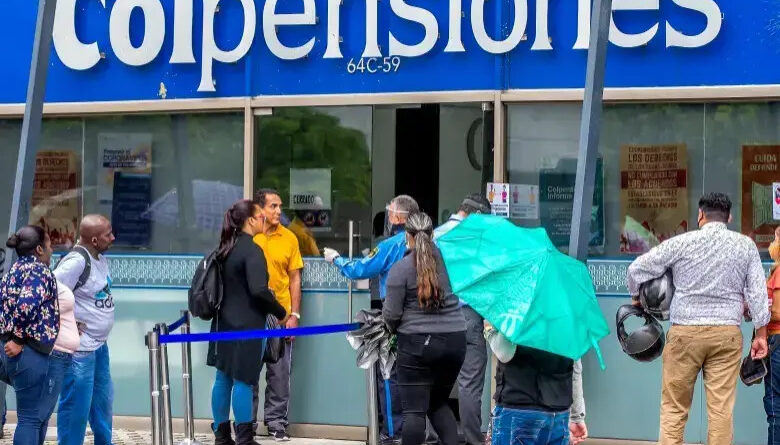
Imagine que todos los colombianos fueran a convertirse en clientes de un mismo banco y que, a pocos meses de recibirlos, la entidad dijera que todavía no está lista para atenderlos. Con esa comparación, Andrés Mauricio Velasco, presidente de Asofondos, explica el riesgo que, a su juicio, supone poner en marcha la reforma pensional el 1.º de abril de 2027 si Colpensiones sigue sin completar su preparación para recibir a cerca de 23 millones de afiliados.
La Cámara de Representantes ya votó las 10 proposiciones que debía volver a tramitar, según explica el directivo, y ahora le corresponde a la Corte Constitucional verificar si la corrección fue suficiente. Mientras el Ministerio de Hacienda y Colpensiones plantean plazos distintos para la entrada en vigor de la Ley 2381, dos parlamentarios del Centro Democrático (Andrés Forero y Claudia Margarita Zuleta) buscan modificarla con un proyecto que tendría que superar cuatro debates.
En entrevista con EL TIEMPO, Velasco explica qué puede pasar si se mantiene la fecha de abril, cuáles son las preguntas que debería hacerse cada afiliado y cómo deben prepararse para el cambio que viene en ese frente.
¿En qué quedó la reforma después de que la Cámara volvió a votar las proposiciones?
La revisión venía desde el 2024 y tenía que ver con la forma en que se tramitó la ley. La Corte consideró que cerca del 90 por ciento de la reforma superaba ese examen y ordenó a la Cámara subsanar el trámite de 10 proposiciones. La Cámara ya hizo esa votación y ahora la Corte debe verificar si el procedimiento fue correcto. Aparte de esa revisión, quedan más de 120 demandas que, según nuestro recuento, cuestionan el contenido de la ley.
Y si esas demandas no se solucionan antes de 1.° de abril…
Lo que el Alto Tribunal dijo en el fallo es que las revisará una vez entrada la reforma en vigor. Si encuentra inexequibilidades, las corregirá una a una, pero serán de los artículos específicos, no temas generales.
¿Qué podría mover la fecha del 1.º de abril de 2027?
El Ministerio de Hacienda pidió aplazar la entrada en vigor hasta el 1.º de enero de 2028 por razones de presupuesto. Se estima que la reforma costaría entre 15 y 16 billones de pesos en el primer año y al Gobierno se le está agotando el tiempo para presupuestarlos. Colpensiones ha dicho que necesita por lo menos hasta abril de 2028 para prepararse operativamente. El Banco de la República ha pedido claridad sobre la fecha para adelantar las inversiones y preparar el Fondo de Ahorro del Pilar Contributivo. Y por el lado del Congreso está el proyecto de contrarreforma.
¿Qué pasaría si la Corte mantiene la fecha de abril?
Hacienda tendría que tomar una decisión presupuestal que apretaría aún más las finanzas públicas. Y hay un problema operativo. Según ha explicado Colpensiones, cuando se suspendió la ley en el 2025, la entidad se quedó sin respaldo legal para seguir haciendo las inversiones en tecnología que necesitaba. Los fondos privados pudimos continuar con las inversiones y los cambios operativos. Pero para que el nuevo sistema funcione, Colpensiones también tiene que estar lista. Cualquier tropiezo puede afectar a muchas personas justo cuando llegan al retiro. No sabemos qué probabilidad hay de que la Corte conceda más plazo. Lo que nos preocupa es que las propias entidades estén señalando las dificultades de arrancar en abril.
¿Y cómo entra a jugar la contrarreforma?
El proyecto busca modificar la Ley 2381. Hoy seguimos con la Ley 100. Para que los cambios se aprueben antes de que empiece a regir la reforma, el proyecto tendría que superar cuatro debates antes del 1.º de abril, comenzando en la Comisión Séptima del Senado. Si el Congreso lo aprueba después de esa fecha y la Ley 2381 ya está en vigor, habría personas que seguirían bajo las reglas anteriores por estar en transición, otras que pasarían a la Ley 2381 y, más adelante, entrarían a regir los cambios que apruebe el Congreso.
¿Qué comparte Asofondos de esa nueva iniciativa?
Vemos cuatro ventajas. La primera es recuperar la posibilidad de elegir si se quiere ahorrar en un fondo privado y en cuál. La segunda es preservar la propiedad sobre el ahorro pensional y la posibilidad de recibirlo con sus rendimientos si la persona llega al retiro sin las semanas para pensionarse. En una devolución de saldos, alrededor del 70 por ciento de lo que recibía un afiliado provenía de los rendimientos. Eso importa en un país donde, según nuestras estimaciones, cerca del 75 por ciento de las personas no alcanzaba a pensionarse. La tercera es que el proyecto se apoya más en el ahorro. En Colombia, ese ahorro también ayuda a financiar la inversión. Y la cuarta es que, a nuestro juicio, un sistema más basado en el ahorro reduce las obligaciones pensionales futuras del Estado y les da a los jóvenes más razones para cotizar.
¿Por qué cree que se sigue aplazando la discusión sobre la edad de pensión?
Porque los problemas del presente ocupan buena parte de la discusión y porque es más fácil prometer una pensión que explicar cómo se va a financiar. Hoy, en números redondos, se necesitarían unos siete cotizantes para pagar una mesada. En la actualidad, si se mira el sistema en su conjunto, tenemos alrededor de cuatro cotizantes por pensionado y, con el envejecimiento de la población, esa relación seguiría cayendo. Otra forma de verlo es comparar el gasto con lo que recauda el país. Colombia recoge unos 75 billones de pesos al año por IVA. Las pensiones que paga Colpensiones cuestan unos 80 billones, de los cuales 40 billones salen del Presupuesto General de la Nación. En el esquema de reparto, las cotizaciones de quienes trabajan se usan para pagar las pensiones de hoy. Ampliar los compromisos de ese esquema, con menos cotizantes por pensionado, agrava el problema. Las pensiones que están en juego, si el sistema no se vuelve sostenible, son también las de quienes hoy tienen 50, 60 o 70 años.
Pero la contrarreforma tampoco toca la edad…
No, por eso no podemos esperar 10 años para volver a discutir el sistema. Ojalá el Congreso aproveche este proyecto para hablar de la edad de retiro, de cuántas semanas se necesitan para pensionarse y de qué porcentaje del salario se debe cotizar. Creemos que la edad de pensión debería ser la misma para hombres y mujeres. También hay que revisar las edades actuales, de 57 años para ellas y 62 para ellos, y buscar una forma de reconocer el trabajo de cuidado dentro del sistema pensional.
Si se mantiene el 1.º de abril, ¿qué debe revisar desde ya un afiliado?
Primero, cuántas semanas tendrá cotizadas al momento en que entre en vigor la reforma. Si es mujer y llega a 750 semanas, o si es hombre y llega a 900, queda en el régimen de transición y conserva las reglas anteriores. Si le toca el nuevo sistema, la segunda pregunta es cuál es su administradora del componente complementario de ahorro individual (Accai), cuando corresponda. Puede revisar las comunicaciones enviadas por el Ministerio de Salud a través de la PILA antes del 31 de marzo de 2025. Si no encuentra esa información, puede consultar al Ministerio para saber a cuál quedó asignado.
Leer más @eltiempo