Colombia. Encrucijada pensional: entre el ajuste fiscal, el debate legislativo y la urgencia de posponer su puesta en marcha
La reforma pensional en Colombia (Ley 2381 de 2024), que completará tres años sin implementarse, enfrenta ahora un cruce de variables presupuestales, jurídicas y operativas.
Tras el pronunciamiento de la Corte Constitucional en la Sentencia C-264 de 2026, el nuevo sistema de seguridad social se encuentra en medio de dos fuerzas contrapuestas: por un lado, la reactivación del debate en la Cámara de Representantes esta semana para subsanar vicios de procedimiento y por el otro, una advertencia del Ministerio de Hacienda sobre la falta de recursos suficientes para financiar su entrada en vigor.
El epicentro de la incertidumbre económica radica en el incidente de impacto fiscal promovido por el ministro de Hacienda, Miguel Gómez Martínez, ante la Corte Constitucional. El trasfondo de la solicitud se origina en un descalce de calendarios: mientras la Corte notificó el sentido de su sentencia el 25 de agosto de 2026, el Gobierno debía radicar el Proyecto de Ley del Presupuesto General de la Nación (PGN) 2027 apenas dos días después (27 de agosto). Como consecuencia, el presupuesto del próximo año se estructuró sin contemplar las necesidades adicionales generadas por el nuevo sistema.
Aunque inicialmente se advirtió un faltante presupuestal de $5 billones para Colpensiones, el desglose de los requerimientos para el periodo comprendido entre abril y diciembre de 2027 asciende a más de $16,2 billones. Solo el Pilar Solidario requiere $10,85 billones, al estimarse que la población beneficiaria de la renta básica no será de 3 millones, sino de 4,6 millones de adultos mayores. Así mismo, el Pilar Semicontributivo exige $5,4 billones adicionales, elevando las transferencias totales requeridas del PGN para Colpensiones de $41 billones a $46,4 billones en 2027.
De acuerdo con la ley, el incidente de impacto fiscal permite evaluar alternativas para modular, modificar o diferir los efectos de una providencia, sin alterar la protección de los derechos fundamentales. Para el gremio de las Administradoras de Fondos de Pensiones (AFP), las erogaciones adicionales no presupuestadas son una preocupación, pues representan cifras de gran magnitud para las finanzas del Estado.
Andrés Velasco, presidente de Asofondos, mencionó que el Gobierno debe evaluar sus herramientas de política fiscal y señaló que el país está a la espera de la radicación de la denominada ley de rescate en el Congreso para poner en orden las cuentas públicas.
Expertos han subrayado que es urgente que la Corte Constitucional considere las finanzas públicas del país en el largo plazo y module sus instrucciones, especialmente porque la reforma contempla obligaciones que se van a extender durante décadas. Sin embargo, para Andrés Felipe Izquierdo, CEO en Soluciones Pensionales ISP, la clave está en que la Corte Constitucional no puede crear recursos presupuestales ni sustituir al Gobierno y al Congreso en sus competencias fiscales.
«La ampliación de la cobertura pensional es un objetivo social legítimo y necesario. Sin embargo, una cosa es reconocer derechos y otra garantizar que el estado tenga los recursos suficientes para financiarlos de manera permanente. Desde mi concepto creo que no es responsable afirmar que las metas de cobertura de la reforma pensional son financieramente sostenibles sin identificar previamente las fuentes de financiación que permitirán cumplirlas y hasta este momento no son claras», subrayó el experto.
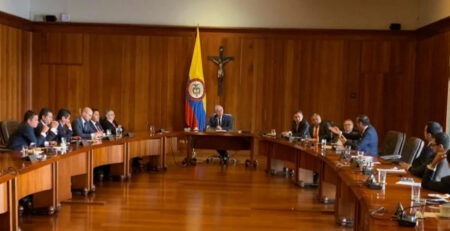
Ante este escenario de rigidez fiscal, la Sala Plena de la Corte Constitucional abrió formalmente el incidente por unanimidad de 7 votos y concedió 30 días hábiles al Ministerio de Hacienda para sustentar técnicamente los requerimientos financieros.
De acuerdo con Izquierdo, si la Corte accede al aplazamiento, el Gobierno dispondría de un tiempo adicional para organizar la financiación y la operación del sistema. Aunque cree que dicho plazo no resolvería por sí mismo un problema agravado por la tendencia al envejecimiento poblacional, la reducción de la natalidad y la informalidad laboral. «No creo que el aplazamiento de un año de la entrada en vigencia de la ley cambie mucho el panorama, más aún porque con ese aplazamiento también se incrementa el gasto no contemplado en la medida en que serán más las personas que entren al régimen de transición», dijo.
Debate de la pensional en el Congreso
En paralelo al frente fiscal, el Congreso de la República debe abordar la subsanación de vicios de procedimiento señalados por la Corte Constitucional, que ordenó repetir el debate y votación de nueve artículos o apartes clave y una proposición nueva.
Estos incluyen el inciso 4.º del artículo 11, que ratifica que los fondos depositados en las cuentas individuales son de naturaleza privada e inembargable, el artículo 14, que regula la integración de semanas entre el régimen de prima media y el de ahorro individual, el parágrafo transitorio del artículo 23, que fija un límite del 0,7 % a las comisiones de administración de las AFP, el artículo 36, que otorga la reducción de 50 semanas por hijo nacido o adoptado (hasta tres hijos) y el régimen para comunidades étnicas y campesinas (artículo 93), así como los principios del Fondo de Ahorro del Pilar Contributivo (artículo 92) y las exenciones tributarias a las mesadas pensionales.
Para cumplir con este trámite, la mesa directiva de la Cámara instauró una Comisión Accidental de Mediación y solicitó a la Corte una prórroga de 30 días hábiles adicionales, buscando evitar que el vencimiento del plazo comprometa la validez constitucional de la normativa.
Andrés Velasco, presidente de Asofondos, destacó que el debate citado por la presidencia de la Cámara es clave para perfeccionar la Ley 2381 de 2024 conforme a las instrucciones de la Corte Constitucional. Dentro de los temas fundamentales a corregir mencionó las semanas requeridas para mujeres, el blindaje sobre la propiedad de las cuentas de ahorro individual, las poblaciones elegibles para condiciones diferenciales y la regulación de las comisiones de administración de las AFP.
¿Cuándo entrará en vigor la pensional?
Más allá de la disponibilidad de recursos y la subsanación legislativa, existe un consenso técnico entre Colpensiones, Asofondos y el Gobierno Nacional sobre la incapacidad técnica de iniciar el esquema en la fecha prevista del 1 de abril de 2027.
Colpensiones ha advertido formalmente que requiere una ventana de transición más amplia para adecuar sus plataformas tecnológicas, consolidar historias laborales y gestionar el paso masivo de 3 millones a casi 10 millones de afiliados. Así mismo, el Banco de la República ha solicitado precisiones respecto al esquema de inversiones y gobernanza del Fondo de Ahorro del Pilar Contributivo (FAPC), cuya regla de acumulación obligatoria proyecta metas de entre 1,8 % y 1 % del PIB hasta el año 2051 y posteriores.
El presidente de Asofondos señaló que el gremio y la industria pensional respaldaron la solicitud presentadas por Colpensiones ante la Corte para aplazar la fecha de inicio del 1 de abril. «Pese a que nosotros podemos estar listos a partir del 1 de abril, Colpensiones juega un papel fundamental en el nuevo sistema y sin Colpensiones listo, pues va a ser muy complicado que que que el sistema pensional colombiano funcione correctamente», dijo.
En razón de ello, las entidades han coincidido en solicitar a la Corte Constitucional que traslade la entrada en vigor total de la reforma hasta el 1 de abril de 2028.
El debate de fondo trasciende la coyuntura de 2027. Múltiples analistas y líderes del sector advierten que la reforma actual no resuelve el problema estructural a largo plazo.
Velasco, presidente de Asofondos, mencionó que aunque el ahorro acumulado amortiguará el impacto en los primeros 7 a 8 años, posteriormente el sistema generará un menor ahorro nacional que afectará la inversión y el desarrollo económico.
Por su parte, Izquierdo advirtió que apostar por esquemas de reparto en un país con acelerado envejecimiento poblacional y alta informalidad es insostenible sin fuentes permanentes de financiamiento. «No creo que el aplazamiento de un año de la entrada en vigencia de la ley cambie mucho el panorama, más aún porque con ese aplazamiento también se incrementa el gasto no contemplado en la medida en que serán más las personas que entren al régimen de transición», concluyó.
Y es que el gasto pensional anual en Colombia (cercano a los $80 billones) ya supera el recaudo total del Impuesto al Valor Agregado (IVA, en torno a los $75 billones), lo que llevó a Asofondos a anticipar que Colombia necesitaría otra reforma pensional para hacer sostenible el sistema.
Como concluye la industria financiera y diversos expertos, el aplazamiento de la vigencia comprará tiempo institucional, pero las presiones demográficas y fiscales harán inevitable que el país deba tramitar una nueva reforma pensional en el mediano plazo para garantizar la sostenibilidad del sistema.
Leer más @valoraanalitik