Argentina. Informe de la UCA: por qué cae el poder adquisitivo de las jubilaciones
El sistema previsional argentino atraviesa un proceso de deterioro sostenido del poder adquisitivo de las jubilaciones, que afecta tanto a los haberes mínimos como a los máximos, aunque con distinta intensidad.
La jubilación mínima, incluso con el bono compensatorio de $70.000, continúa perdiendo capacidad de compra frente a la inflación, mientras que la distancia entre los distintos niveles de prestaciones se reduce. Sin embargo, este achicamiento de la brecha no responde a una mejora de los ingresos más bajos, sino a que los haberes más elevados experimentaron una pérdida real todavía mayor.
Así lo explica el informe del Observatorio de la Deuda Social de la UCA. El trabajo, elaborado por Eduardo Donza y Fernando Gallegos Piderit, sobre la base de información de ANSES, INDEC y registros del sistema previsional y laboral, concluye que el problema no se limita al monto de la jubilación mínima ni al congelamiento del bono.
Se trata de un deterioro más amplio de la estructura de ingresos del sistema previsional, que afecta tanto su capacidad de garantizar condiciones de vida adecuadas a los jubilados como la relación entre las prestaciones y los salarios de quienes permanecen en actividad.
La mínima, con o sin bono
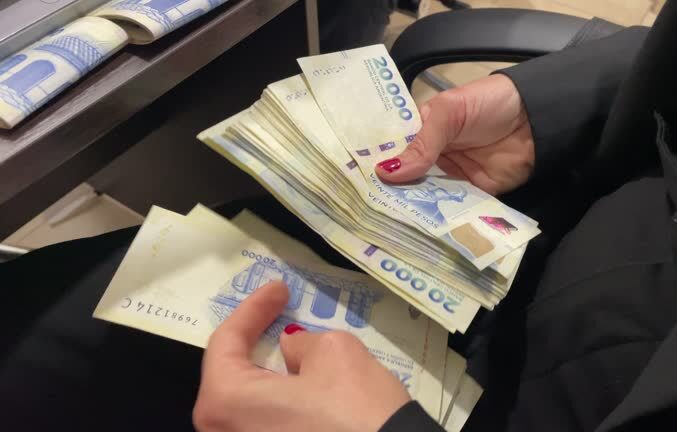
Así, la jubilación mínima con bono se ubicó en octubre en $505.749, mientras que sin ese refuerzo alcanzó los $435.749. Aunque los montos nominales se actualizan periódicamente, su evolución no logró compensar completamente el incremento del costo de vida.
En los últimos doce meses, la jubilación mínima con bono perdió un 4,7% de su valor real. Actualmente, su poder adquisitivo representa apenas el 78% del promedio anual registrado en 2018, último año en el que no se pagaban bonos compensatorios. El estudio advierte que la falta de actualización de esa suma fija hace que pierda progresivamente su capacidad para complementar los ingresos de los jubilados de menores recursos.
La dimensión de ese deterioro se observa al comparar el bono vigente con lo que habría representado si hubiera acompañado la evolución de los precios. Si los $70.000 se hubieran actualizado de acuerdo con el Índice de Precios al Consumidor (IPC), en octubre de 2026 deberían alcanzar los $201.591. En ese escenario, la jubilación mínima total habría ascendido a $637.340, en lugar de los $505.749 efectivamente percibidos por quienes reciben el refuerzo.
La evolución de los haberes durante las últimas dos décadas permite dimensionar la magnitud de los cambios. Después de la crisis económica de 2001, entre 2002 y 2013, la jubilación mínima experimentó una recuperación significativa, en un contexto de crecimiento económico y tasas de inflación relativamente bajas. A valores constantes de septiembre de 2026, el promedio anual pasó de $296.168 en 2002 a $802.099 en 2013, lo que representa un incremento cercano al 170%.
Sin embargo, a partir de 2013 comenzó un período de retroceso que se prolongó durante más de una década. Entre ese año y octubre de 2026, el valor real de la jubilación mínima sin bono cayó aproximadamente un 46%, hasta ubicarse en $435.749. Si se incorpora el refuerzo de $70.000, la pérdida acumulada alcanza alrededor del 37%.
Uno de los aspectos centrales del informe es el análisis del mecanismo de actualización de las jubilaciones y sus limitaciones para preservar el poder adquisitivo.
Desde abril de 2024, el haber mínimo se ajusta mensualmente tomando como referencia el último dato de inflación disponible, correspondiente al IPC de dos meses anteriores. Este esquema permite acompañar parcialmente la evolución de los precios, pero introduce un rezago que repercute sobre los ingresos reales de los jubilados, especialmente cuando se producen aceleraciones inflacionarias.
En octubre de 2026, por ejemplo, la jubilación mínima pasó de $428.633 en septiembre a $435.749, como resultado de una actualización del 1,7%, equivalente a la variación del IPC de agosto.
El estudio señala que este mecanismo puede aportar cierta estabilidad, pero no alcanza para recuperar el poder adquisitivo perdido durante los años anteriores. Incluso si la inflación mantiene una trayectoria descendente, el valor real de la jubilación mínima tendría un techo cercano al 66% del promedio registrado en 2018, debido al rezago acumulado y a las pérdidas generadas por los sucesivos cambios legislativos en las fórmulas de movilidad.
A esta situación se suma el comportamiento del bono compensatorio, que permanece congelado en $70.000 y no participa del mecanismo de actualización mensual. Como consecuencia, su peso relativo dentro del ingreso total de los jubilados disminuye progresivamente.
En marzo de 2024, el bono representaba el 34,2% del monto total que percibía un jubilado con haber mínimo. En octubre de 2025 esa proporción había descendido al 17,7%, mientras que en octubre de 2026 llegó apenas al 13,8%. En poco más de dos años perdió 20,4 puntos porcentuales de participación.
Leer más @ellitoral