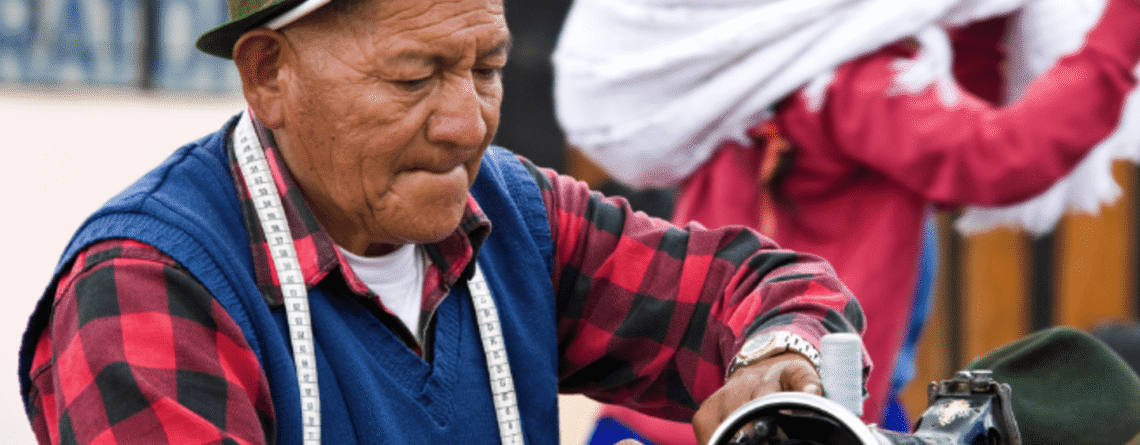
Mientras en México la jubilación se mantiene en 65 años, en Argentina muchos adultos mayores siguen trabajando después de retirarse porque el ingreso que reciben no alcanza para cubrir sus gastos
En México, la pensión por vejez del IMSS se solicita a partir de los 65 años, mientras que existe también la modalidad de cesantía en edad avanzada desde los 60 años, siempre que se cumplan los requisitos establecidos por el instituto.
En Argentina, la situación es distinta porque alcanzar la edad de jubilación tampoco significa necesariamente abandonar el mercado laboral. Según datos del Instituto Nacional de Estadística y Censos (INDEC), en 2024 la tasa de empleo de la población en edad jubilatoria fue de 17.1%, mientras que la edad de acceso a la jubilación ordinaria es de 60 años para las mujeres y 65 para los hombres.
El fenómeno ocurre en un contexto en el que los ingresos de los adultos mayores han sido motivo de debate y movilizaciones. Reuters documentó en 2025 las protestas semanales de jubilados en Argentina, así como casos de personas mayores que recurrían al trabajo informal o a comedores comunitarios ante la dificultad para cubrir sus necesidades con sus ingresos previsionales.
¿A qué edad pueden jubilarse en Argentina?
La Administración Nacional de la Seguridad Social (ANSES) establece que la jubilación ordinaria requiere 60 años para las mujeres y 65 para los hombres, además de 30 años de aportes.
El sistema contempla mecanismos para quienes tienen más edad pero no reúnen todos los años de aportes. Por ejemplo, se puede compensar un año de aportes por cada dos años de edad excedente, de acuerdo con las condiciones establecidas por ANSES.
Esto genera una diferencia importante frente a la comparación simplificada entre ambos países. En México, los 65 años corresponden a la pensión por vejez, mientras que en Argentina esa misma edad es la establecida para los hombres y las mujeres pueden acceder a la jubilación ordinaria desde los 60 años.
¿Por qué algunos jubilados argentinos siguen trabajando?
Una de las particularidades del sistema argentino es que una persona que ya se jubiló puede volver a trabajar, ya sea como empleada o como trabajadora autónoma, sin perder por ese solo hecho su jubilación.
El Gobierno argentino establece que quienes regresan a la actividad laboral deben informar su situación a ANSES y realizar los aportes correspondientes sobre su nuevo ingreso. Esos aportes, sin embargo, no generan un reajuste de la jubilación que ya reciben.
Esto permite que algunos adultos mayores combinen el ingreso de su jubilación con un salario o con recursos obtenidos mediante una actividad independiente.
La razón no es necesariamente la misma para todos. Algunas personas pueden decidir continuar trabajando por elección, mientras que otras enfrentan la necesidad de complementar sus ingresos. En Argentina, el nivel de las jubilaciones y su capacidad de compra se ha convertido en uno de los principales puntos de conflicto entre los adultos mayores y el Gobierno.
El ingreso previsional está en el centro del problema
Durante 2025 y 2026, las jubilaciones argentinas han recibido actualizaciones periódicas, pero el bono extraordinario de 70 mil pesos para los haberes más bajos se ha mantenido sin cambios, mientras la inflación ha seguido afectando el poder de compra.
Para agosto de 2026, la jubilación mínima quedó en 419 mil 775.92 pesos argentinos, a la que se sumó un bono de hasta 70 mil pesos para quienes cumplen las condiciones. Con el refuerzo completo, el ingreso mínimo alcanzó alrededor de 489 mil 776 pesos ese mes.
El problema es que el monto nominal de una jubilación no necesariamente refleja cuánto puede comprar una persona con ese dinero. Por ello, la discusión en Argentina se ha concentrado no solo en cuánto aumenta la prestación, sino en cuánto poder adquisitivo conserva frente al costo de vida.
Leer más @elimparcial