Chile. Seminario Espacio Público “El futuro de las pensiones: fondos generacionales”
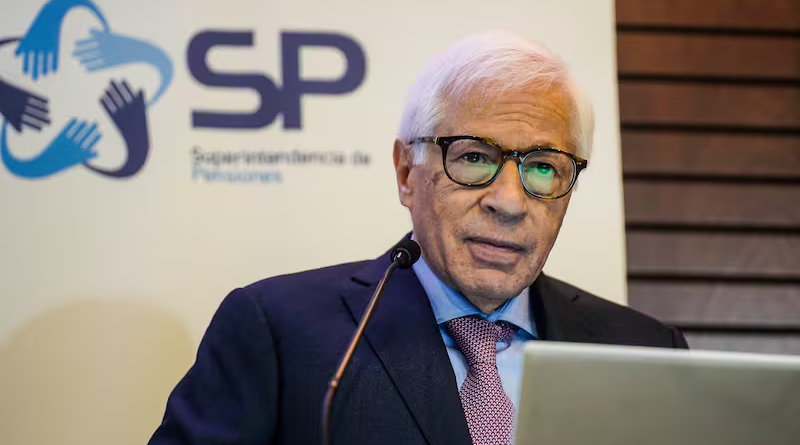
El seminario giró en torno a la nueva reforma de pensiones, los fondos generacionales y los desafíos de la implementación. Joaquín Cortez presentó sobre las principales definiciones detrás del nuevo régimen. Osvaldo Macías reflexionó sobre la relevancia del paso de los multifondos a los fondos generacionales. El ex ministro Nicolás Eyzaguirre se enfocó en los aspectos que podrían mejorarse para tener una mayor adaptabilidad de nuestro sistema en el tiempo. Rodrigo Nader, de AFP Habitat entregó una visión desde dentro de las administradoras y por último, Fernando Suárez expuso sobre las oportunidades que presenta este nuevo sistema para nuevos actores y para las pensiones de los afiliado.
Eduardo Engel: La reforma de pensiones entra en su etapa de implementación y uno de los temas importantes es el paso de los multifondos a los fondos generacionales, que es el tema que nos convoca hoy día.
La implementación de estos fondos generacionales significa temas que queremos conversar en el panel que vamos a tener hoy día: cómo van a tener que cambiar las estrategias de inversión a lo largo del ciclo de vida, desafíos para los reguladores, para las AFP, para las eventuales nuevas entrantes en este mercado y también para los afiliados.
Para comenzar este seminario vamos a tener la presentación del Superintendente de Pensiones, Joaquín Cortez, y luego Paula Benavides, profesora de la Escuela de Gobierno de la Universidad Católica y directora de Espacio Público, que va a moderar el panel que tenemos.
Joaquín Cortez: “en términos netos no hay impactos sobre el mercado”
Joaquín Cortez: Cuando publicamos el régimen el 1 de septiembre a última hora, teníamos claro que estábamos iniciando un proceso importante. Pensamos que aquí hay mucho que ir analizando, hay mucho que ir aprendiendo. Nosotros lo definimos como un “work in progress”. Y, por lo tanto, escuchar opiniones distintas es muy bienvenido. Durante la consulta pública escuchamos muchas opiniones del mercado, de las AFP, y fueron muchas reuniones de lobby.
Yo creo que ya no soporto un lobby más por un tiempo, pero también qué bueno escuchar opiniones que vienen de otros ámbitos.
Yo voy a hacer una presentación rápida. Creo que, en general, la gente conoce lo que tiene el régimen. Creo que la gente conoce más el primer borrador. El primer borrador no fue muy bienvenido por el mercado y nosotros sabíamos que iba a ser así. Y queríamos aprovechar la consulta pública y eso fue lo que hicimos.
Bueno, el marco normativo: detrás de la ley está la ley 21.735, que reformó el decreto 3.500. Esta ley creó los fondos generacionales, estableció como objetivo previsional maximizar las pensiones sujeto a un nivel aceptable de riesgo. Y yo repito mucho esto: maximizar las pensiones sujeto a un nivel aceptable de riesgo. La relación riesgo-retorno para construir las carteras es muy importante. Organizó los fondos según la edad de los afiliados. La verdad que no es solo según la edad de los afiliados, hay mucho más detrás en los modelos. E introdujo las carteras de referencia. Y también incentivos, premios y castigos por desempeño por parte de la AFP respecto de esas carteras autodefinidas.
El régimen de inversión definió el máximo nivel de activos de crecimiento, lo que se llama la trayectoria de inversión, el “glide path”. Estableció una especie de referencia para definir las carteras de referencia. Definió el parámetro para medir incentivos de desempeño. Y hizo alguna revisión de límites.
Quiero recordar el objetivo previsional y voy a ir a la segunda definición. Dice: “Cada administradora mantendrá fondos generacionales estructurados según cohortes de afiliados y de acuerdo a rangos etarios. Los portafolios de cada fondo se diferenciarán por nivel de riesgo y retorno y seguirán un criterio de ciclo de vida, en consideración al objetivo de proveer pensiones sujeto a niveles aceptables de riesgo”. Recordar el artículo 55, que dice que las inversiones que se efectúen con recursos de un fondo de inversión tendrán como único objetivo la obtención de una adecuada rentabilidad y seguridad. O sea, el mandato fiduciario de la AFP es la relación riesgo-retorno. Y eso tiene que quedar claro.
Hay una cosa que me interesa mucho enfatizar. El otro día un diario decía que la reforma le dio al Superintendente unos poderes extraordinarios. Puede cambiar el régimen, puede hacer lo que quiere. Y la verdad que me gustaría que fuera así, pero eso sería malo. Sería malo ahora y sería malo siempre. Afortunadamente, hay una institucionalidad. Está la Superintendencia de Pensiones, que establece el régimen de inversiones previo informe favorable del Consejo Técnico de Inversiones. El otro día un diario en su editorial decía: “El Consejo Técnico de Inversiones solo emite un informe”. Olvidó la palabra favorable. Y la verdad es que nos costó sacar el informe favorable. También requiere la visación del Ministerio de Hacienda. Los ministros de Hacienda tienen su opinión, digamos. Y también participa el Banco Central, que define algunos límites, como el límite de inversión en el exterior, y tiene ciertas preocupaciones por la estabilidad de la economía. Por lo tanto, esto es un proceso compartido. Hay una institucionalidad y es bueno que tenga una institucionalidad. Y en el futuro, para ir siguiendo este régimen, es muy importante tener una institucionalidad fuerte.
¿Cómo se desarrolló este modelo? Se contrató a Mercer para que asesorara a la Superintendencia, que nos diera insumo, que nos enseñara. La Superintendencia también desarrolló, aparte de lo que hizo Mercer, su propio modelo, que servía para contrastar lo que hizo Mercer y para poder seguir analizando y siguiendo el proceso en el futuro. Ya dije, hubo un proceso de discusión con el Consejo Técnico de Inversiones y también varias conversaciones y negociaciones con el Ministerio de Hacienda, con el Banco Central. En un país como Chile, donde los fondos de pensiones son tan importantes respecto a la economía, y van a ser más importantes en el futuro, incluso, es obvio que el Ministerio de Hacienda y el Banco Central tienen algo que decir, porque su preocupación es la estabilidad económica. Y las AFP son como un elefante en la cristalería. Si se mueven para un lado o para otro, afectan las variables económicas.
Bueno, estos son los fondos generacionales. Esto ustedes lo saben. Pasamos de cinco multifondos a diez fondos generacionales que están ordenados por la edad. El primer fondo, el fondo inicial, incluye a la gente hasta treinta y cinco años, y después se va avanzando cada cinco años. Y a partir de los setenta y cinco tenemos el fondo generacional diez, que llamamos fondo de consolidación, donde la gente que llega ahí se queda, digamos.
Leer más @fintualist